
Zatrzymana kaucja a podatek — kiedy jest przychodem i jak rozliczyć ryczałt (2026)
W skrócie: kaucja w chwili wpłaty jest podatkowo neutralna — jest zwrotna, więc nie masz z niej żadnego przysporzenia. Wszystko zmienia się w momencie, w którym zatrzymujesz jej część lub całość: zatrzymana kwota staje się przychodem z najmu opodatkowanym ryczałtem (8,5% do 100 000 zł, 12,5% od nadwyżki) — niezależnie od tego, na co ją zaliczasz: zaległy czynsz, media, opłatę administracyjną czy naprawę szkód. Przychód powstaje w miesiącu rozliczenia kaucji (nie w miesiącu jej wpłaty ani w miesiącach, za które był zaległy czynsz), a podatek wpłacasz do 20. dnia kolejnego miesiąca (albo kwartału, jeśli rozliczasz się kwartalnie). Kosztów napraw nie odliczasz — ryczałt liczysz od przychodu, nie od dochodu.
Kiedy zatrzymana kaucja jest przychodem, a kiedy nie
Potwierdza to interpretacja indywidualna Dyrektora Krajowej Informacji Skarbowej z 28.04.2023, sygn. 0114-KDIP3-2.4011.208.2023.2.MJ: właściciel zatrzymał kaucję na naprawę zdewastowanego lokalu i dług najemcy, uznając, że to nie jest przychód — KIS uznał to stanowisko za nieprawidłowe. Zgodnie z interpretacją kaucja „staje się kwotą wymagalną i należną" z chwilą zatrzymania i wtedy jest przychodem z najmu (art. 6 ust. 1a ustawy o zryczałtowanym podatku dochodowym), a stawka to 8,5%/12,5% jak przy zwykłym czynszu (art. 12 ust. 1 pkt 4 lit. a).
| Co się dzieje z kaucją | Skutek podatkowy |
|---|---|
| Zwrócona najemcy w całości | Brak przychodu — nigdy nim nie była (zwrotna). |
| Zaliczona na zaległy czynsz | Przychód z najmu w miesiącu zaliczenia; jeśli w czynszu była wyodrębniona opłata administracyjna/media, ta część nie jest przychodem. |
| Zaliczona na nierozliczone media | Przychód, chyba że umowa przerzuca te koszty na najemcę bez marży — wtedy to przepływ, nie Twój dochód. |
| Zatrzymana na naprawę szkód | Przychód z najmu w całości (interpretacja KIS 2023) — koszt naprawy nie pomniejsza podstawy, bo ryczałt liczy się od przychodu. |
| Kaucja przy najmie okazjonalnym | Te same zasady — zatrzymanie z jakiegokolwiek tytułu jest przychodem; limit ustawowy kaucji jest inny (6-krotność czynszu), ale opodatkowanie zatrzymanej kwoty nie. |
Kiedy dokładnie powstaje przychód
Liczy się miesiąc, w którym rozliczasz kaucję z najemcą — czyli w którym kwota staje się wymagalna i należna Tobie — a nie miesiąc wpłaty kaucji na początku najmu ani miesiące, za które był zaległy czynsz. Jeśli np. najemca nie płacił czynszu za styczeń i luty, a Ty rozliczasz kaucję dopiero w marcu (po wyprowadzce), cały przychód wpada do marca — nie jest rozbity wstecz na styczeń i luty.
Termin zapłaty podatku to standardowe 20 dni od końca miesiąca rozliczenia (albo kwartalnie, jeśli wybrałeś taki sposób rozliczania ryczałtu) — patrz terminy w poradniku o ryczałcie. Rozliczoną kaucję ujmujesz też w rocznym PIT-28 jak każdy inny przychód z najmu.
Przykład liczbowy
Czynsz: 2 000 zł miesięcznie, w tym 500 zł opłaty administracyjnej wyodrębnionej w umowie (pass-through, nie Twój przychód, gdy pokrywana bieżąco). Najemca nie płaci za styczeń i luty, wyprowadza się w lutym. Kaucja: 5 000 zł. Rozliczenie kaucji następuje w marcu.
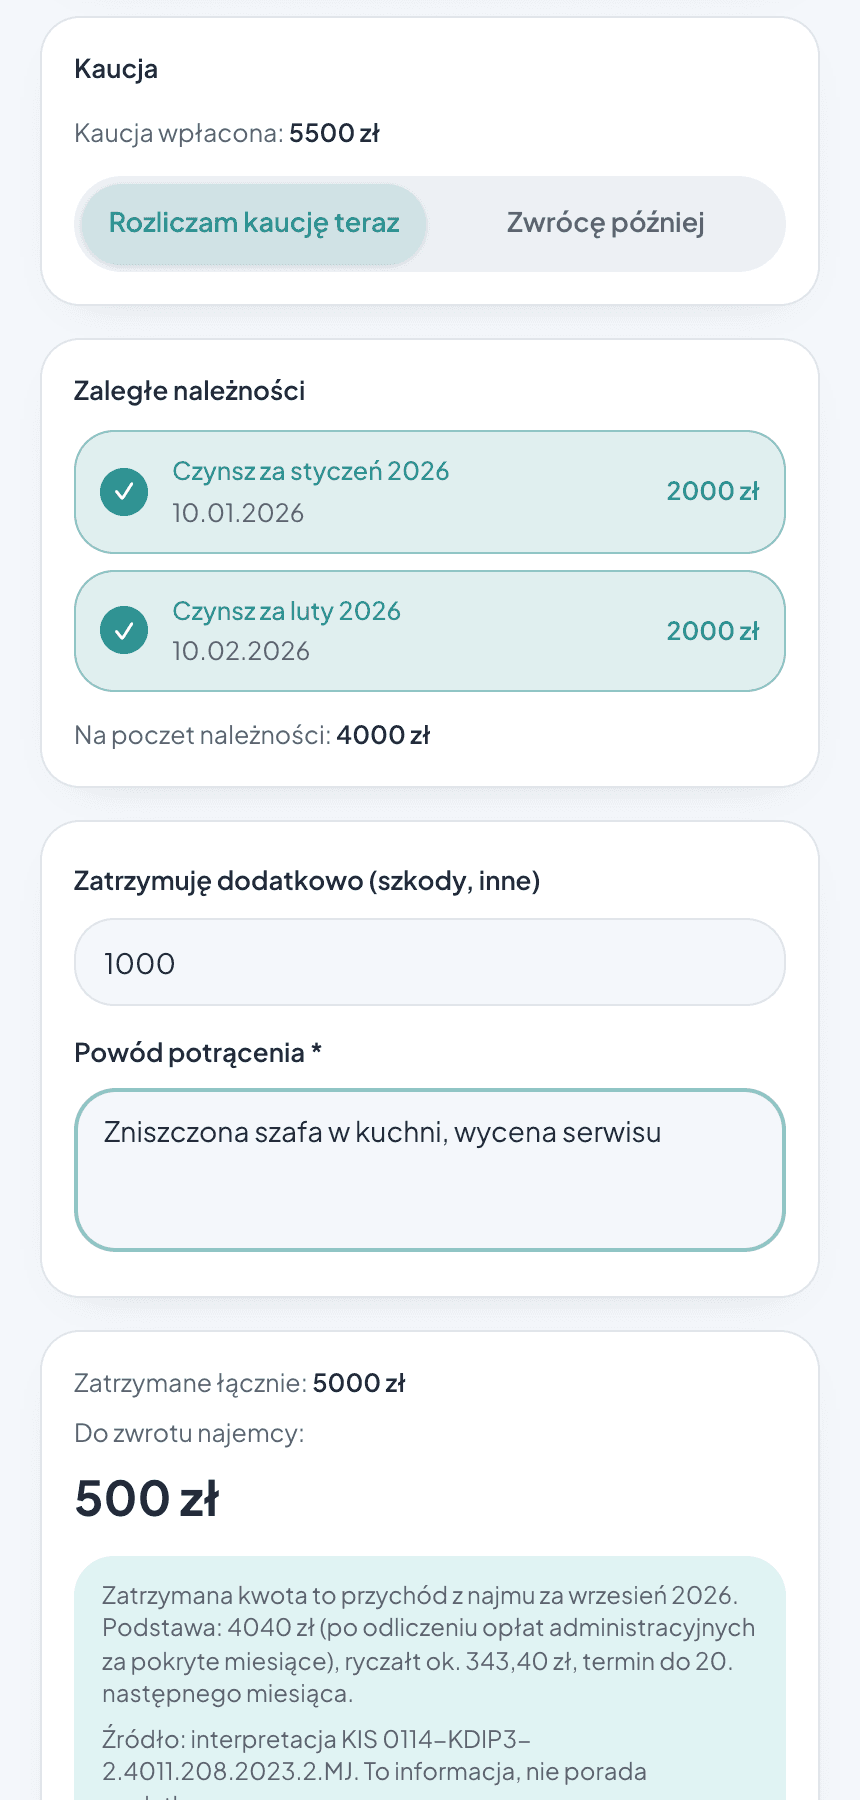
Wariant A — 4 000 zł na zaległy czynsz (styczeń + luty), 1 000 zł zatrzymane na szkody, zwrot 0 zł.
- Podstawa z czynszu: (2 000 − 500) zł × 2 miesiące = 3 000 zł.
- Podstawa ze szkód: 1 000 zł (bez odliczenia kosztu naprawy).
- Podstawa łącznie: 3 000 + 1 000 = 4 000 zł.
- Ryczałt 8,5%: 4 000 × 8,5% = 340 zł, płatne do 20 kwietnia (20. dnia miesiąca po miesiącu rozliczenia).
Wariant B — 4 000 zł na zaległy czynsz, bez zatrzymania na szkody, zwrot 1 000 zł.
- Podstawa z czynszu: (2 000 − 500) zł × 2 miesiące = 3 000 zł.
- Ryczałt 8,5%: 3 000 × 8,5% = 255 zł, ten sam termin płatności.
Różnica między wariantami to wyłącznie to, co i ile zatrzymujesz — zwrócona część kaucji nigdy nie jest przychodem, a opłata administracyjna zmniejsza podstawę tylko za pokryte miesiące czynszu, nigdy przy kwocie zatrzymanej na szkody.
Najczęstsze błędy
- „Umorzenie" długu zamiast rozliczenia kaucji — jeśli zamiast rozliczyć kaucję na zaległość właściciel po prostu „odpuszcza" dług, a kaucja zostaje nierozliczona, przychód i tak realnie powstał (dług został pokryty), tylko nie ma tego śladu w ewidencji.
- Wpisanie 0 zł przychodu, bo „to tylko kaucja" — traktowanie całej zatrzymanej kwoty jako neutralnej podatkowo, bez względu na cel zatrzymania. To dokładnie stanowisko, które KIS uznał za nieprawidłowe.
- „Kaucja minus koszty napraw" — odejmowanie od zatrzymanej kwoty kosztu naprawy przed opodatkowaniem. Przy ryczałcie nie ma kosztów uzyskania przychodu — podatek liczysz od całej zatrzymanej kwoty, nie od różnicy.
Jak to zrobić w Keyloo
W kalkulatorze rozliczenia kaucji zaznaczasz, które otwarte należności (zaległy czynsz) kaucja pokrywa, a resztę wpisujesz jako zatrzymaną (np. na szkody) — z krótkim powodem. Aplikacja od razu pokazuje podstawę opodatkowania i wysokość ryczałtu za miesiąc rozliczenia, zanim cokolwiek zatwierdzisz, a pokryte należności i zatrzymana kwota trafiają do zobowiązania podatkowego automatycznie — bez ręcznego dopisywania transakcji ani pilnowania, czy coś nie zostało pominięte.
Stan prawny: wrzesień 2026. To materiał informacyjny, nie porada podatkowa — przy nietypowym rozliczeniu (np. sporze z najemcą o zasadność zatrzymania) skonsultuj się z doradcą podatkowym.
Keyloo liczy podatek od rozliczonej kaucji za Ciebie. Wskazujesz pokryte należności i kwotę zatrzymaną — resztę, czyli podstawę i wysokość ryczałtu, widzisz od razu w aplikacji.
Zacznij za darmo →Źródła
Każdą liczbę i termin możesz sprawdzić bezpośrednio w akcie prawnym albo u Ministerstwa Finansów — nie na moje słowo.
- Ustawa o ochronie praw lokatorów — Dz.U. 2001 nr 71 poz. 733 — wypowiedzenie, kaucja, ochrona najemcy
- Kodeks cywilny — Dz.U. 1964 nr 16 poz. 93 — najem, art. 659 i następne
- Ustawa o zryczałtowanym podatku dochodowym — Dz.U. 1998 nr 144 poz. 930 — ryczałt od przychodów ewidencjonowanych
- podatki.gov.pl — dochody z najmu — Ministerstwo Finansów: zasady opodatkowania najmu prywatnego
- podatki.gov.pl — stawki i limity — Ministerstwo Finansów: aktualne stawki ryczałtu i progi